En el mundo financiero actual, comprender el estado de cuenta de un préstamo a corto plazo es fundamental para gestionar adecuadamente nuestras finanzas. Este documento no solo detalla el saldo pendiente y las tasas de interés, sino que también proporciona información valiosa sobre los pagos realizados y los plazos establecidos. Conocer a fondo estos aspectos permite a los prestatarios tomar decisiones informadas, evitar sorpresas desagradables y optimizar su capacidad de pago. En este artículo, investigaremos la importancia de revisar periódicamente el estado de cuenta de un préstamo a corto plazo y cómo puede influir en tu salud financiera.
¿Qué información incluye el estado de cuenta?
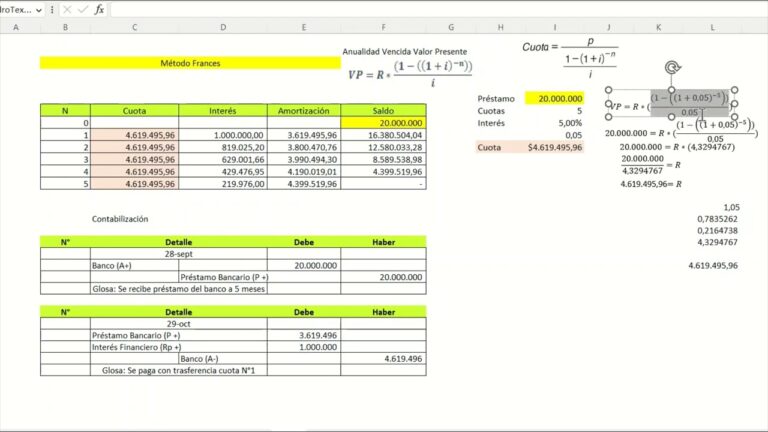
El estado de cuenta de un préstamo a corto plazo incluye saldo pendiente, pagos realizados, intereses generados y fecha de vencimiento.
Ventajas
- Acceso rápido a fondos: Un estado de cuenta de préstamo a corto plazo permite a los prestatarios obtener financiación de manera ágil para cubrir necesidades inmediatas.
- Flexibilidad en los pagos: Estos préstamos suelen ofrecer condiciones más flexibles en cuanto a plazos y montos de pago, facilitando la gestión financiera del prestatario.
- Mejora del historial crediticio: Al cumplir con los pagos de un préstamo a corto plazo, los prestatarios pueden mejorar su historial crediticio, lo que les beneficia en futuras solicitudes de crédito.
- Menores tasas de interés: En comparación con préstamos a largo plazo, los préstamos a corto plazo a usual presentan tasas de interés más bajas, lo que puede resultar en un costo total menor.
Desventajas
- Altas tasas de interés: Los préstamos a corto plazo suelen tener tasas de interés más elevadas que otros tipos de financiamiento, lo que puede generar un costo total más alto a largo plazo.
- Plazos de pago reducidos: La duración corta del préstamo puede llevar a pagos mensuales más altos, lo que puede ser difícil de manejar para algunas personas.
- Riesgo de endeudamiento: La facilidad de obtener un préstamo a corto plazo puede llevar a las personas a endeudarse más de lo que pueden manejar, creando un ciclo de deuda.
- Requisitos estrictos: Muchas entidades financieras imponen requisitos rigurosos para la aprobación de préstamos a corto plazo, lo que puede excluir a personas que realmente los necesitan.
- Impacto en el crédito: Si no se realizan los pagos a tiempo, los préstamos a corto plazo pueden afectar negativamente el historial crediticio del prestatario, dificultando futuras solicitudes de crédito.
¿Cuál es la cuenta contable para préstamos a corto plazo?
Los préstamos a corto plazo son una categoría importante dentro de la contabilidad financiera, ya que representan las obligaciones que una empresa debe cumplir en un periodo inferior a un año. Estas deudas pueden ser esenciales para financiar operaciones temporales o afrontar necesidades inmediatas de liquidez. Comprender su clasificación y registro es fundamental para un manejo adecuado de las finanzas.
En el contexto de la contabilidad, los préstamos a corto plazo se registran bajo la cuenta 542, que se refiere específicamente a los créditos a corto plazo. Esta cuenta permite a las empresas llevar un control claro y ordenado de sus obligaciones financieras a corto plazo, facilitando así la toma de decisiones informadas sobre la gestión de su capital y flujos de caja.
La correcta contabilización de los préstamos a corto plazo es importante para el análisis financiero. Al utilizar la cuenta 542, las empresas pueden evaluar su nivel de endeudamiento y su capacidad para cumplir con sus compromisos en el corto plazo. Un manejo eficaz de esta cuenta no solo mejora la salud financiera de la organización, sino que también genera confianza entre los inversores y acreedores.
¿Cuál es el total de las deudas a corto plazo?
La cuenta de deudas a corto plazo, identificada como Cuenta 521, es una categoría contable fundamental para la gestión financiera de una empresa. Esta cuenta agrupa las obligaciones que deben ser saldadas en un plazo menor a un año, lo que permite a los gerentes y contadores tener un control claro sobre las deudas que requieren atención inmediata.
Las deudas a corto plazo pueden incluir préstamos bancarios, líneas de crédito, cuentas por pagar a proveedores y otras obligaciones financieras. Mantener un registro detallado de esta cuenta es esencial para evaluar la liquidez de la empresa y garantizar que se cumplan los compromisos en tiempo y forma, evitando así posibles problemas de solvencia.
Una adecuada gestión de la Cuenta 521 no solo contribuye a la estabilidad financiera, sino que también mejora la relación con proveedores y entidades financieras. Al mantener las deudas a corto plazo bajo control, las empresas pueden operar de manera más eficiente y asegurar un flujo de caja saludable, lo que es vital para el crecimiento y la sostenibilidad a largo plazo.
¿Cuál es la cuenta de préstamos bancarios a corto plazo?
Los préstamos bancarios a corto plazo se registran principalmente en la cuenta 5200, que corresponde a “Préstamos a corto plazo de entidades de crédito”, destinada a aquellos préstamos con un vencimiento menor a un año. Esta clasificación permite a las empresas gestionar de manera práctica sus obligaciones financieras a corto plazo, diferenciándolos de los préstamos a largo plazo, que se registran en la cuenta 1700. Así, se facilita un mejor control sobre la liquidez y la planificación financiera de la entidad.
Entiende tu Préstamo: Claves para un Mejor Manejo Financiero
Entender los términos de tu préstamo es fundamental para una gestión financiera práctica. Comienza por analizar la tasa de interés y el plazo de pago, ya que estos factores impactan directamente en el monto total que deberás abonar. Además, es importante que tengas en cuenta las comisiones adicionales y las penalizaciones por pagos atrasados, ya que pueden incrementar considerablemente el costo del préstamo. Mantén un presupuesto mensual que incluya tu cuota y asegúrate de hacer los pagos a tiempo para evitar sorpresas desagradables. Con una buena planificación y conocimiento, podrás utilizar tu préstamo como una herramienta que te ayude a alcanzar tus metas financieras sin comprometer tu estabilidad económica.
Desglosando el Estado de Cuenta: Todo lo que Necesitas Saber
El estado de cuenta es una herramienta fundamental para comprender la salud financiera de tus cuentas. Este documento detalla todas las transacciones realizadas en un periodo específico, incluyendo depósitos, retiros y cargos. Al desglosar tu estado de cuenta, puedes identificar patrones de gasto, detectar errores y planificar mejor tu presupuesto. Además, es esencial para monitorear tus ahorros y evaluar si estás cumpliendo tus metas financieras. Con una revisión regular, conviertes un simple documento en una guía para tomar decisiones más informadas y estratégicas sobre tu dinero.
Maximiza tu Financiamiento: Consejos Prácticos y Recomendaciones
Maximizar tu financiamiento es esencial para alcanzar tus metas financieras y asegurar la estabilidad económica. Una de las estrategias más prácticas es elaborar un presupuesto detallado que te permita identificar tus ingresos y gastos. De esta forma, podrás asignar recursos de manera más eficiente, priorizando aquellos gastos que aporten valor a tus objetivos. Además, considera la posibilidad de explorar diferentes opciones de financiamiento, como préstamos personales o líneas de crédito, que se adapten a tus necesidades específicas y ofrezcan condiciones favorables.
Otra recomendación clave es mantener un buen historial crediticio, ya que esto puede abrirte puertas a mejores tasas de interés y ofertas de financiamiento. Paga tus deudas a tiempo y evita acumular saldos elevados en tus tarjetas de crédito. Asimismo, infórmate sobre programas de educación financiera que te ayuden a mejorar tus habilidades de gestión y a tomar decisiones más informadas. Siguiendo estos consejos prácticos, podrás maximizar tu financiamiento y construir un futuro financiero más sólido y seguro.
Al comprender el estado de cuenta del préstamo a corto plazo, los prestatarios pueden tomar decisiones financieras más informadas y estratégicas. Este documento no solo revela el saldo pendiente y los intereses acumulados, sino que también proporciona una visión clara del progreso hacia la liquidación de la deuda. Mantener un seguimiento regular de estos estados de cuenta es esencial para evitar sorpresas y garantizar una gestión responsable de las finanzas personales. Con una buena planificación y una revisión invariable, es posible aprovechar al máximo las oportunidades que ofrecen los préstamos a corto plazo.